
Hinterlassen Sie Ihrer Familie eine Mappe, in der steht, was genau zu tun ist.
Ein Testament regelt, wer erbt. Es sagt Ihrer Familie nicht, wen sie zuerst anrufen soll, von welchem Konto Mietzins oder Hypothek abgehen, was die Bank sehen will, bevor sie ein Konto freigibt, und welche Fristen schon in den ersten Tagen laufen. Left Tidy sagt es ihr. Es ist der Plan Schritt für Schritt für die ersten 2 Tage, den ersten Monat und die ersten 3 Monate nach einem Todesfall in der Schweiz, aufgebaut auf Antworten, die Sie einmal aufschreiben. So muss niemand, den Sie lieben, raten.

- Deckt die drei Zeitfenster nach einem Todesfall ab: die ersten 2 Tage, den ersten Monat und die ersten 3 Monate, jedes an einer echten Frist des Bundesrechts ausgerichtet, die in jedem Kanton gilt.
- Ein Plan Schritt für Schritt und die Unterlagen dazu, in klarem Deutsch, ohne Juristendeutsch.
- Vierzehn Briefe, schon geschrieben, an die Bank, die AHV-Ausgleichskasse, die Pensionskasse, die Krankenkasse, die Steuerverwaltung, die Versicherer und alle anderen, bei denen sich Ihre Familie melden muss.
- AHV, Pensionskasse und Säule 3a, so wie es hier wirklich läuft: die AHV-Rente des Todesmonats, die nicht zurückbezahlt werden muss, die Witwen- oder Witwerrente, die man selbst anmelden muss, und die Säule 3a, die nicht Ihrem Testament folgt.
- Etwa zwanzig Minuten für den Anfang: die drei Blätter, die Ihre Familie zuerst bräuchte.
Left Tidy · Die komplette Mappe · Ausgabe Schweiz
- Per E-Mail nach dem Kauf
- Am Bildschirm ausfüllen oder zu Hause drucken
- 60 Tage Geld-zurück-Garantie
- Eine Zahlung, kein Abo
Wenn Sie nicht mehr da sind, hört der Papierkram nicht auf. Er landet bei den Menschen, die Sie lieben.
Zwischen dem Todestag und dem Tag, an dem die Erbschaft geteilt ist, liegen Fristen, Anrufe und Formulare, auf die sich niemand vorbereitet. In der Schweiz nimmt der Familie das niemand ab: nicht das Zivilstandsamt, nicht die Bank, nicht die AHV. Meist bleibt es am Ehepartner, an der Tochter oder am Sohn hängen, die das zum ersten Mal machen. So sieht es am Küchentisch aus.
Die Suche in den Schubladen
Ihre Kinder gehen alte Kontoauszüge durch, einen Aktenschrank voller Papier und ein Handy, das sie nicht entsperren können, und versuchen herauszufinden, welche Banken, Versicherungen und Verträge es überhaupt gibt. Der Grundbuchauszug fürs Haus. Das Freizügigkeitskonto von einer Stelle aus dem Jahr 1998. Die Police in einem Papiersack im Estrich.
Mit der Mappe: Jedes Konto steht schon drin, mit dem, was damit zu tun ist.
Säule 3a und Lebensversicherung folgen nicht Ihrem Testament
Das Guthaben der Säule 3a geht nach einer festen Reihenfolge an die Begünstigten, zuerst an den Ehegatten oder eingetragenen Partner. Eine Lebensversicherung geht an die Person, die in der Police als begünstigt steht. Beides folgt eigenen Regeln, nicht Ihrem Testament. Wer ohne Trauschein zusammenlebt, kommt bei der 3a erst nach fünf Jahren Lebensgemeinschaft oder mit gemeinsamen Kindern zum Zug. Und keine Stiftung und kein Versicherer erfährt automatisch vom Tod.
Mit der Mappe: jede Police, jedes 3a-Konto, jede Begünstigung und das Datum, an dem Sie sie zuletzt geprüft haben.
Konto gesperrt, die Rechnungen laufen weiter
Viele Banken sperren ein Konto auf Ihren Namen, sobald sie vom Tod erfahren. Eine Vollmacht erlischt mit dem Tod, wenn sie nicht ausdrücklich etwas anderes sagt, und selbst dann setzen manche Banken sie bis zur Erbbescheinigung aus. Die Erben können nur gemeinsam handeln. In der Zwischenzeit laufen Mietzins, Hypothek, Strom und Versicherungen weiter.
Mit der Mappe: Ihre Familie weiss, was es gibt, welche Vollmacht gilt und wie dringende Rechnungen bezahlt werden.
bleiben einem Erben, um eine Erbschaft auszuschlagen (Art. 567 ZGB). Für gesetzliche Erben läuft die Frist ab Kenntnis des Todes, für eingesetzte Erben ab der amtlichen Mitteilung des Testaments. Wer sie verstreichen lässt, hat die Erbschaft angenommen, mit allen Schulden, für die die Erben persönlich und solidarisch haften. Und wer vorher Erbschaftssachen an sich nimmt oder mehr tut, als sie bloss zu verwalten, kann nicht mehr ausschlagen. Wer nicht weiss, welche Konten und Kredite es gibt, kann in drei Monaten kaum entscheiden.
Das ist kein Fall für Juristen. Es passiert, weil niemand einen Plan hinterlassen hat, dem man folgen kann.
«Die finden sich schon zurecht, oder?»
Irgendwann ja: nach Monaten voller Anrufe, mit einem gesperrten Konto, AHV-Zahlungen nach dem Todesmonat, die zurückbezahlt werden müssen, und einer Frist, die keiner kannte. Was ihnen diese Monate erspart, ist ein Plan, dem sie folgen können: was zuerst zu tun ist, wen man als Nächstes informiert und wo alles liegt.
Ein einfacher Plan in drei Etappen: der 2-1-3-Plan.
Er folgt den echten Schweizer Fristen, und die gelten in jedem Kanton gleich: 2 Tage, um den Tod beim Zivilstandsamt zu melden, 1 Monat, in dem die Behörde das Testament eröffnet und ein Erbe das öffentliche Inventar verlangen kann, und 3 Monate, um die Erbschaft anzunehmen oder auszuschlagen. In jeder Etappe sagt die Mappe Ihrer Familie genau, was als Nächstes kommt, damit niemand improvisieren muss.
Das Dringende sichern
Die ersten Schritte, der Reihe nach: die Hausärztin, der Hausarzt oder der ärztliche Notfalldienst für die Todesbescheinigung, bei einem Unfall die Polizei (117 oder 112); die Meldung beim Zivilstandsamt des Sterbeortes innert zwei Tagen (Spital und Heim melden selbst, sonst übernimmt das oft das Bestattungsamt oder ein Bestatter mit Vollmacht); genug Todesurkunden; das Original des Testaments, das unverzüglich der zuständigen Behörde eingeliefert werden muss, auch wenn es ungültig scheint; Einzel- und Gemeinschaftskonten notiert, bevor jemand die Bank anruft.
Ohne PlanDie Wünsche zur Bestattung erst nach der Abdankung gefunden, kein Zugriff aufs Haushaltskonto, das Testament zu spät eingeliefert.
Die Richtigen informieren, der Reihe nach
Die AHV-Ausgleichskasse, bei der die Witwen-, Witwer- oder Waisenrente angemeldet wird, die Pensionskasse und die 3a-Stiftung. Dann die Banken, die Krankenkasse, die Versicherer, der Arbeitgeber, der Vermieter, Strom und Telefon, einer nach dem anderen, mit fertigen Briefen. In diesem Monat eröffnet die Behörde das Testament. Und wer Schulden befürchtet, verlangt innert eines Monats das öffentliche Inventar.
Ohne PlanDer Todesfall bei jedem Anruf neu erklärt, AHV-Zahlungen nach dem Todesmonat, die zurückmüssen, ein 3a-Konto, von dem niemand wusste.
Entscheiden und in Ruhe ordnen
Annehmen oder ausschlagen: Die drei Monate laufen für gesetzliche Erben ab Kenntnis des Todes, für eingesetzte Erben ab der amtlichen Mitteilung des Testaments. Danach die Erbbescheinigung, ohne die Bank und Grundbuchamt kaum etwas freigeben, die Eintragung der Erben im Grundbuch, die Steuern per Todestag und die Erbschaftssteuer des Kantons. Dann die Teilung unter den Erben, schriftlich, mit allen Unterlagen geordnet, die Notariat oder Treuhänder verlangen.
Ohne PlanEine Liegenschaft, die niemand verkaufen kann, Schulden, die mit der Erbschaft übernommen wurden, Streit in der Familie.
Zwei Dinge in einer Mappe: der Plan und die Unterlagen, auf denen er aufbaut.
Der Plan sagt Ihrer Familie, was zu tun ist. Die Unterlagen, die Sie ausfüllen, sagen ihr, wo alles liegt. Jeder Teil ist für die Schweiz geschrieben, und wo der Kanton etwas anders regelt, etwa wer das Testament eröffnet, was die Erbbescheinigung kostet oder wie die Bestattung abläuft, steht es auf der Seite, zusammen mit der Stelle, die Sie fragen:
- Der Plan Schritt für Schritt: die Seite «Hier beginnen» mit den ersten fünf Schritten, der 2-1-3-Plan, was automatisch passiert und was nicht, und wen man in welcher Reihenfolge informiert.
- Die Familienmappe: vierzehn Blätter mit Anleitung für jedes Konto, AHV, Pensionskasse und Säule 3a, jede Versicherung und jede Rechnung, die Liegenschaft, das Handy, den Vorsorgeauftrag, die Patientenverfügung und den Ort, an dem das Testament hinterlegt ist.
- Die Benachrichtigungsschreiben: vierzehn fertige Musterbriefe an die Bank, die AHV-Ausgleichskasse, die Pensionskasse, die Lebensversicherung, den Arbeitgeber, den Vermieter, die Krankenkasse, die Steuerverwaltung und weitere. Namen eintragen, unterschreiben, abschicken.
- Für Erben und Willensvollstrecker: welche Behörde zuständig ist, annehmen oder ausschlagen, das öffentliche Inventar, die Erbbescheinigung, das Steuerinventar, die Pflichtteile und die Teilung, und ein Blatt, das alles an Notariat, Anwalt oder Treuhänder übergibt.
- Haus und Wohnung, für Eigentümer und Mieter: wie die Erben mit der Erbbescheinigung ins Grundbuch kommen, was der überlebende Ehegatte für Haus und Hausrat verlangen kann, die Mietwohnung, die die Erben mit drei Monaten auf den nächsten gesetzlichen Termin kündigen können, dazu die Liste für ein leerstehendes Haus: Versicherung, Heizung, Post und wer den Schlüssel hat.
- Die Fünfzig, Der Test, Digitale Türen und Das leere Haus: die fünfzig Fragen, die Ihrer Familie in den ersten Monaten gestellt werden, jede mit dem Verweis auf ihre Antwort, ein Test von zwanzig Minuten, der zeigt, dass die Mappe funktioniert, der Weg ins Handy und in die Online-Konten und was ein leeres Haus in der ersten Woche braucht.
- Der Leitfaden: 24 Seiten in klarem Deutsch, jede Frist mit ihrer Quelle.
Per E-Mail nach dem Kauf · am Bildschirm ausfüllen oder zu Hause drucken · alles zusammen in einer Mappe.


Sehen Sie sich die echten Seiten an, bevor Sie kaufen.
Wischen Sie durch zwölf Seiten der Ausgabe Schweiz und tippen Sie auf eine Seite, um sie in voller Grösse zu lesen.


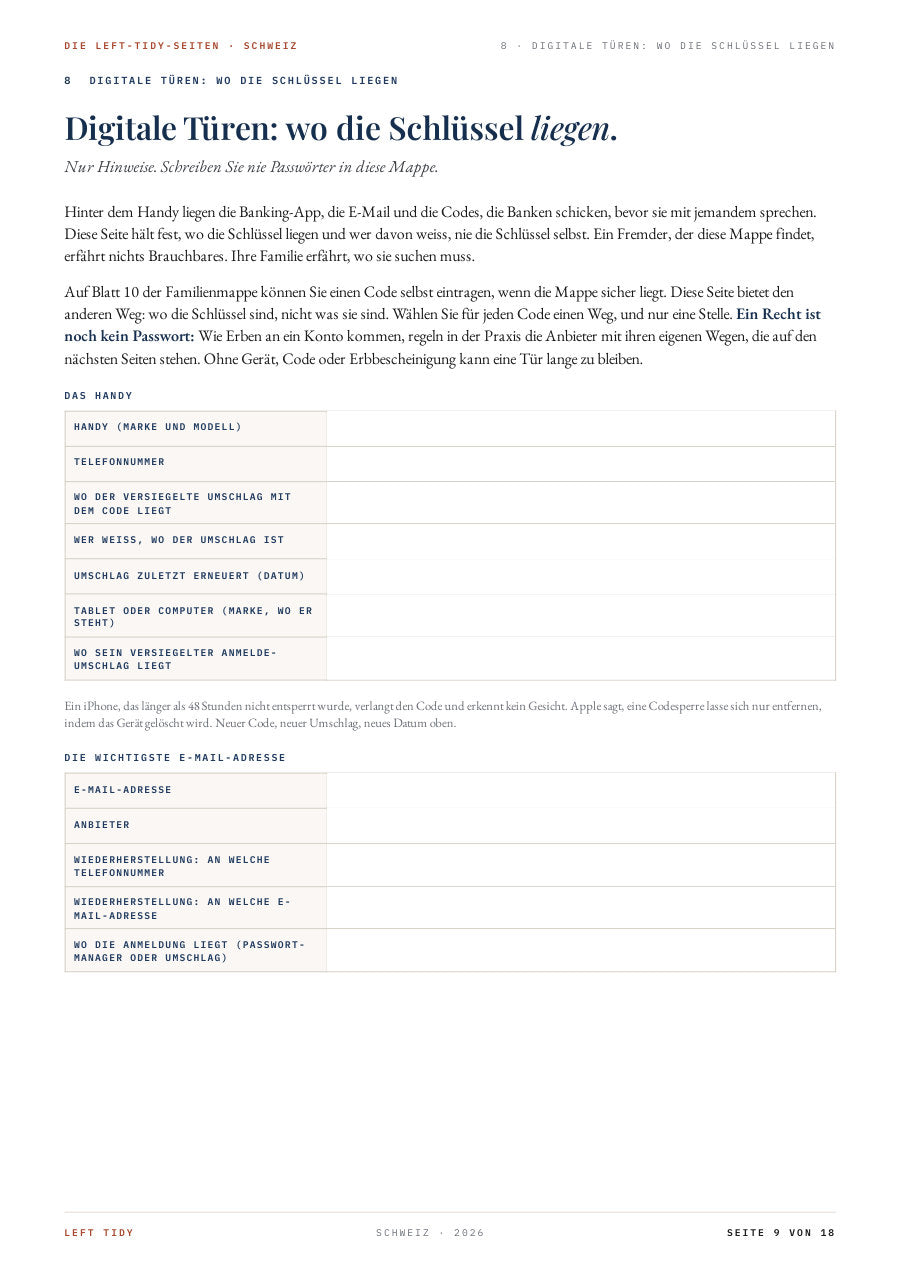


Sie machen es einmal, in Ruhe, an einem Nachmittag.
Jedes Blatt stellt einfache Fragen und sagt genau, was wohin gehört. Kein leeres Blatt, kein Fachchinesisch, keine juristischen Vorkenntnisse. Sie gehen in Ihrem Tempo vor und können jederzeit aufhören.

1Heute Abend mit drei Blättern anfangen
Wer Sie sind, wo alles liegt, und Ihre Bankkonten. Diese drei beantworten das meiste, wonach Ihre Familie im ersten Monat gefragt wird, und sie dauern etwa zwanzig Minuten, am Bildschirm oder auf Papier.
2An einem Sonntag testen
Geben Sie die geschlossene Mappe der Person, die sie einmal benutzen würde, und starten Sie die Stoppuhr. Findet sie heraus, wo Ihr Testament liegt, von welchem Konto Mietzins oder Hypothek abgehen und wen sie bei Ihrer Pensionskasse anruft, und zwar in zwanzig Minuten, dann funktioniert die Mappe. Tragen Sie das Datum auf dem Deckblatt ein.
3Dort aufbewahren, wo man sucht
Legen Sie die Mappe zu Ihren wichtigen Unterlagen und sagen Sie einer Person, wo sie liegt. An dem Tag, an dem sie gebraucht wird, sagt die erste Seite, was zu tun ist, und zehn Minuten einmal im Jahr halten alles aktuell, auch die Begünstigungen in Säule 3a und Lebensversicherung, wenn sich in der Familie etwas ändert.
Wenn dieser Tag kommt, kann er auf zwei Arten verlaufen.
Beide Familien lieben den Menschen, den sie verloren haben. Der Unterschied ist, ob dieser Mensch ihnen einen Plan hinterlassen hat.
Ohne Plan
- Schubladen ausgeräumt, auf der Suche nach Konten, von denen niemand wusste
- Derselbe Todesfall bei jedem Anruf neu erklärt, ohne Reihenfolge
- Eine Begünstigung in der 3a oder der Police, die seit Jahren niemand geprüft hat
- Ein gesperrtes Konto, während Mietzins und Hypothek weiterlaufen
- Ein Handy, das niemand entsperren kann, und die Fotos darauf
- Ein leeres Haus und ein Versicherer, der nichts davon weiss
- Ein Kind trägt alles, die anderen zweifeln
- Trauer, und obendrauf der Papierkram
Mit der Mappe
- Jedes Konto, jede Rente und jede Versicherung schon aufgelistet
- Eine klare Reihenfolge, wen man informiert, mit fertigen Briefen
- Jede Begünstigung geprüft, nichts geht still verloren
- Die richtigen Schritte in der richtigen Reihenfolge, mit allen Fristen im Blick
- Der Zugang zum Handy, dort aufbewahrt, wo eine Person ihn findet
- Das Haus ab der ersten Woche versorgt
- Alle arbeiten mit denselben Seiten
- Raum, wirklich zu trauern
Eine Mappe, alles drin, ein Preis.
Es gibt keine Stufen zur Auswahl und nichts, was Sie später dazukaufen müssen. Alles, was Ihre Familie brauchen wird, steckt in dieser einen Mappe, für die ganze Schweiz.
Left Tidy · Die komplette Mappe · Ausgabe Schweiz
Für alle, die ihrer Familie einen Plan hinterlassen wollen, mit oder ohne Testament.
Eine Zahlung. Kein Abo.
- Der Plan Schritt für Schritt: Hier beginnen, der 2-1-3-Plan und wen man informiert
- Die Familienmappe: vierzehn Blätter mit Anleitung
- Vierzehn Benachrichtigungsschreiben, fertig zum Abschicken
- Für Erben und Willensvollstrecker: annehmen oder ausschlagen, Erbbescheinigung, Pflichtteile
- Haus und Wohnung, für Eigentümer und Mieter
- Die Fünfzig, Der Test, Digitale Türen und Das leere Haus
- Der Leitfaden, 24 Seiten in klarem Deutsch
- Für die ganze Schweiz: was je nach Kanton verschieden ist, steht auf der Seite, mit der Stelle, die Sie fragen
- Für Paare: eine Mappe für Sie beide
- Per E-Mail nach dem Kauf, dazu Word-Fassungen
- 60 Tage Geld-zurück-Garantie
Eine Erbbescheinigung kostet je nach Kanton und Aufwand einige hundert bis einige tausend Franken. Im Kanton Zürich etwa kommen zur Gebühr für die Testamentseröffnung von 300 bis 7'000 Franken noch 120 bis 2'000 Franken für den Erbschein dazu, und ein öffentliches Testament kostet im Kanton St. Gallen ab 648.60 Franken (Stand 2026). Die Mappe ersetzt weder Notariat noch Anwalt. Sie gibt Ihrer Familie, oder wer ihr hilft, alles, wonach am ersten Tag gefragt wird.
Eine einfache 60-Tage-Geld-zurück-Garantie
Öffnen Sie die Mappe, lesen Sie den Leitfaden, füllen Sie die ersten Blätter aus und machen Sie mit Ihrer Familie den Test. Wenn Sie nicht das Gefühl haben, dass Ihre Familie damit weiss, was zu tun ist, sagen Sie uns innert 60 Tagen Bescheid, und Sie bekommen Ihr Geld vollständig zurück. Ohne Formulare und ohne Fragen.
Alles, was Sie sich vielleicht fragen
Ist das nur ein Ort, um Dinge aufzuschreiben?
Nein, und genau darauf kommt es an. Es ist ein Plan Schritt für Schritt: was zu tun ist, wen man informiert und in welcher Reihenfolge, über die ersten 2 Tage, den ersten Monat und die ersten 3 Monate. Die Blätter, die Sie ausfüllen, liefern die Angaben für diesen Plan, sodass Ihre Familie ihm einfach folgen kann.
Wir haben schon ein Testament. Brauchen wir das trotzdem?
Ein Testament regelt, wer erbt. Es sagt Ihrer Familie nicht, wo alles liegt, welche Versicherung sie anrufen soll, was zu kündigen ist oder wen sie zuerst informiert. Und an der Säule 3a, am Freizügigkeitskonto und an einer Lebensversicherung mit Begünstigung geht es meist vorbei, denn diese Guthaben folgen eigenen Regeln. Diesen praktischen Plan gibt die Mappe Ihrer Familie. Beides arbeitet zusammen, also notieren Sie in der Mappe, wo Ihr Testament hinterlegt ist: Ein amtliches Testamentsregister für die ganze Schweiz gibt es nicht, Ihre Familie muss den Ort kennen.
Jeder Kanton ist anders. Wie kann eine Mappe für die ganze Schweiz passen?
Weil das Wichtigste Bundesrecht ist und in allen Kantonen gleich gilt: das Erbrecht mit seinen Fristen und Pflichtteilen, die AHV, die Pensionskasse, das Mietrecht, Vorsorgeauftrag und Patientenverfügung. Die Kantone bestimmen, welche Behörde das Testament eröffnet und die Erbbescheinigung ausstellt, was das kostet, wer Erbschaftssteuer zahlt und wie die Bestattung abläuft. Das Testament eröffnet zum Beispiel im Kanton Zürich das Bezirksgericht, in Bern die Wohnsitzgemeinde, in Basel-Stadt das Erbschaftsamt und in St. Gallen das Amtsnotariat. Ehegatten zahlen in keinem Kanton Erbschaftssteuer, Nachkommen in den meisten nicht, und Schwyz und Obwalden erheben gar keine. Wo es darauf ankommt, sagt die Mappe auf der Seite, dass es je nach Kanton verschieden ist, und nennt die Stelle, die Sie fragen: die Gemeinde am letzten Wohnsitz, die Erbschaftsbehörde des Kantons oder die kantonale Steuerverwaltung. In der Westschweiz und im Tessin tragen diese Stellen französische oder italienische Namen.
Wie bekomme ich die Mappe?
Per E-Mail. Nach dem Kauf erhalten Sie eine E-Mail, über die Sie Ihre Mappe herunterladen. Füllen Sie sie am Bildschirm aus und speichern Sie sie auf Ihrem Computer, oder drucken Sie sie zu Hause aus und legen Sie sie in einen Ordner, den Sie schon haben.
Brauche ich einen Drucker?
Nein. Jedes Blatt lässt sich am Bildschirm ausfüllen und speichern, und Word-Fassungen sind dabei. Wenn Ihre Familie etwas auf Papier haben soll, drucken Sie die Seiten von «Wenn es so weit ist», die sie zuerst aufschlagen wird, angefangen mit «Hier beginnen» und dem 2-1-3-Plan. Jeder Drucker zu Hause reicht, sonst ein Copyshop, eine Papeterie oder die Bibliothek.
Sind meine Daten sicher?
Was Sie eintippen, bleibt bei Ihnen: Die Datei liegt auf Ihrem eigenen Computer, ohne Konto, App oder Cloud, und wir sehen nichts davon. Eine Bank-PIN oder eine vollständige Kartennummer gehört nie in die Mappe, denn nach einem Todesfall verlangt die Bank eine Erbbescheinigung oder eine Vollmacht, keine PIN. Passwörter stehen auf nur einem Blatt, ausgeschrieben oder mit dem Hinweis, wo jedes aufbewahrt ist. Eine Passwortliste ist übrigens keine Vollmacht. Und die Mappe gehört an einen sicheren Ort, etwa in eine abschliessbare Schublade.
Erfährt nicht ohnehin jede Stelle vom Zivilstandsamt?
Nein. Das Zivilstandsamt meldet den Tod elektronisch der Wohngemeinde und der Zentralen Ausgleichsstelle der AHV; über das Einwohnerregister endet auch die Serafe-Abgabe, sobald der Haushalt aufgelöst ist. Die Ausgleichskasse informieren Sie trotzdem selbst, denn dort wird die Hinterlassenenrente angemeldet. Banken, Pensionskasse, 3a-Stiftung, Versicherer, Krankenkasse, Arbeitgeber, Vermieter, Strom, Telefon und Online-Dienste erfahren nichts und müssen einzeln informiert werden. Einen zentralen Dienst, der alle benachrichtigt, gibt es in der Schweiz nicht. Für diese Stellen sind die vierzehn Briefe da, der Reihe nach.
Wer schreibt das, und ist es wirklich für die Schweiz?
Left Tidy ist eine Familienmappe, die zuerst für Grossbritannien geschrieben und dann Seite für Seite für Australien, Deutschland und die Schweiz neu aufgebaut wurde, von denselben Leuten. Die Regeln, Gebühren und Fristen der Schweizer Ausgabe wurden im November 2026 geprüft, wo immer möglich direkt an der amtlichen Quelle: am Gesetzestext des Bundes, auf ch.ch, in den Merkblättern der AHV und auf den Seiten kantonaler Behörden und Gerichte. Die Quellen stehen im Leitfaden, damit Sie selbst nachsehen können. Nichts ist einfach übersetzt: Die Mappe spricht vom Zivilstandsamt, von der Erbschaftsbehörde des Kantons, von der AHV-Ausgleichskasse und vom Willensvollstrecker, so wie man es hier sagt.
Ist das nicht ein bisschen makaber?
Im Gegenteil. Es ist Ordnung schaffen, genau wie bei den Versicherungsunterlagen, und es ist viel liebevoller, es jetzt in Ruhe zu tun, als es jemandem zu überlassen, der unter Schock steht.
Kann ich sie für meine Mutter oder meinen Vater kaufen?
Ja. Kaufen Sie die Mappe, teilen Sie die Datei und füllen Sie das erste Blatt gemeinsam aus. «Ich mache meine, machst du deine mit mir?» ist der einfachste Weg, das Thema anzusprechen.
Und wenn ich sie kaufe und nie ausfülle?
Fangen Sie mit den drei Blättern an, auf die es am meisten ankommt: Sie dauern etwa zwanzig Minuten. Dann machen Sie an einem Sonntag den Test. Und wenn die Mappe nicht das Richtige für Sie ist, bekommen Sie dank der 60-Tage-Garantie Ihr Geld zurück.
Ist das eine Rechtsberatung?
Nein. Die Mappe ist kein Testament und keine Rechts-, Steuer- oder Finanzberatung. Sie ist der praktische Plan für alles, was ein Testament nicht regelt, und sie sagt Ihrer Familie, wann sich ein Anruf beim Notariat, bei der Erbschaftsbehörde des Kantons, bei der kantonalen Steuerverwaltung, bei der AHV-Ausgleichskasse oder bei der KESB lohnt. Ein Testament schreiben Sie in der Schweiz vollständig von Hand, mit Jahr, Monat und Tag, und unterschreiben es, oder Sie lassen es öffentlich beurkunden. Ein gemeinsames Testament von Ehegatten ist nicht zulässig, dafür gibt es den Erbvertrag. Deshalb enthält die Mappe bewusst keine Testamentsvorlage und keinen Vorsorgeauftrag zum Ausfüllen. Allgemeine Information, keine Rechts- oder Steuerberatung.
Eine letzte Sache für die Menschen, die Sie lieben
Sie haben Ihr ganzes Leben für sie gesorgt. Machen Sie es ihnen auch am Ende leicht.
Ein Nachmittag jetzt erspart ihnen später Monate des Suchens. Fangen Sie heute Abend mit drei Blättern an, machen Sie an einem Sonntag den Test und legen Sie die Mappe dorthin, wo man sie sucht.
59 % RABATT Regulärer Preis $118 Angebotspreis $48, einmalig · 60 Tage Geld-zurück-Garantie · für die ganze Schweiz
Left Tidy ist kein Testament und keine Rechts-, Steuer- oder Finanzberatung. Es ist ein praktischer Plan und Ordner, der Ihrer Familie hilft, das Nötige zu finden und zu wissen, wo sie anfangen soll. Fristen, Gebühren und Regeln ändern sich, und Verfahren, Gebühren, Erbschaftssteuer und Bestattung sind je nach Kanton verschieden. Prüfen Sie den aktuellen Stand deshalb bei der Stelle, die auf jeder Seite genannt ist, bei einem Notariat, einer Anwältin oder einem Anwalt oder bei der kantonalen Steuerverwaltung. Allgemeine Information, keine Rechts- oder Steuerberatung.