
Efterlad en mappe, der viser din familie præcis, hvad der skal gøres.
Et testamente bestemmer, hvem der arver. Det fortæller ikke din familie, hvem de skal ringe til først, hvilken konto huslejen eller boliglånet bliver trukket fra, hvad banken skal have, før den frigiver pengene, eller hvilke frister der allerede løber i den første uge. Det gør Left Tidy. Det er planen trin for trin for de første 15 måneder efter et dødsfald i Danmark, med 8 dage, 6 måneder og 15 måneder som pejlemærker, bygget på svar, som du skriver ned én gang. Så behøver ingen, du elsker, at gætte.

- Dækker de tre faser efter et dødsfald: 8 dage, 6 måneder og 15 måneder, hver knyttet til en rigtig frist i dansk ret.
- En plan trin for trin og papirerne, der hører til, på almindeligt dansk, uden juristsprog.
- Tretten breve, allerede skrevet, til banken, realkreditinstituttet, pensionsselskabet, arbejdsgiveren, forsikringsselskaberne, udlejeren eller andelsboligforeningen og alle de andre, der skal have besked fra dødsboet, og til arvingerne, når de skal skrive under på skiftefuldmagten.
- Pension og forsikringer, sådan som det faktisk fungerer her: efterlevelsespensionen og ATP's engangsbeløb til ægtefællen, som kommer af sig selv, når betingelserne er opfyldt, efterlevelseshjælpen, som den efterlevende selv skal søge inden 6 måneder, og begunstigelsen i livsforsikringen, som kun gælder, hvis selskabet har fået den skriftligt.
- Kom i gang på cirka tyve minutter: de tre ark, som din familie får brug for først.
Left Tidy · Den komplette mappe · Dansk udgave
- Via e-mail efter købet
- Udfyld på skærmen eller print derhjemme
- Pengene tilbage inden for 60 dage
- Engangsbetaling, intet abonnement
Når du ikke er her mere, stopper papirarbejdet ikke. Det lander hos dem, du elsker.
Mellem dødsdagen og den dag, dødsboet er gjort op, ligger frister, samtaler og blanketter, som ingen er forberedt på. Noget sker af sig selv: lægen anmelder dødsfaldet, og via CPR får Udbetaling Danmark, kommunen og ATP besked. Men begravelsen, skifteformen hos skifteretten, bankerne, aftalerne og boligen skal familien selv tage stilling til. Oftest lander det hos ægtefællen, datteren eller sønnen, som gør det for første gang. Sådan ser det ud ved køkkenbordet.
Jagten gennem skufferne
Dine børn gennemgår gamle kontoudtog, et skab fuldt af papirer og en mobil, de ikke kan låse op, for at finde ud af, hvilke banker, forsikringer og aftaler der overhovedet findes. Skødet på huset. Pensionen fra et job i 1998. Forsikringspolicen i en pose i garagen.
Med mappen: hver konto står der allerede, og hvad der skal ske med den.
Din livsforsikring følger ikke dit testamente
Den følger begunstigelsen, som engang blev meddelt forsikringsselskabet. Er der indsat en begunstiget, udbetales summen direkte til vedkommende. Er der ingen, går den til de nærmeste pårørende i en fast rækkefølge: ægtefælle, samlever (efter 2 års fælles bopæl eller med fælles barn), børn, arvinger. En ny linje i testamentet ændrer ingenting: en ændring skal meddeles selskabet skriftligt.
Med mappen: hver forsikring, hver begunstiget og datoen, da du sidst tjekkede dem.
Kontiene spærres, regningerne kommer stadig
Når dødsfaldet er registreret i CPR, spærres afdødes konti normalt, også de fælles konti. MitID spærres automatisk og kan ikke bruges mere. Ægtefællen kan først hæve penge, når skifteretten har udstedt skifteretsattesten. Imens kan regningerne blive ved med at komme: husleje, lån, el, varme og forsikringer.
Med mappen: din familie ved, hvilke konti der findes, hvilke betalingsaftaler der løber, og hvilke regninger der skal tages stilling til.
har familien til at give skifteretten overblikket over boet. Sidder ægtefællen i uskiftet bo, skal formueoversigten være hos skifteretten senest 6 måneder efter dødsfaldet (arvelovens § 22). Skiftes boet privat, skal arvingerne inden for samme frist, og senest 2 måneder efter boets udlevering, indsende en opgørelse over alle aktiver og al gæld på dødsdagen, underskrevet af dem alle (dødsboskiftelovens § 25). Samme frist gælder for at søge efterlevelseshjælp: kommer ansøgningen for sent, gives der afslag. Den, der ikke ved, hvilke konti, lån, pensioner og forsikringer der findes, har svært ved at nå det hele i tide.
Det er ikke en usædvanlig juridisk situation. Det sker i helt almindelige familier, fordi ingen har efterladt en plan at følge.
»De klarer det vel alligevel?«
Til sidst, ja: efter måneder med telefonopkald, spærrede konti, en opgørelse lavet i sidste øjeblik og en frist, som ingen kendte til. Det, der sparer dem for de måneder, er en plan at følge: hvad der skal gøres først, hvem der skal kontaktes bagefter, og hvor alting ligger.
En enkel plan i tre trin: 8-6-15-planen.
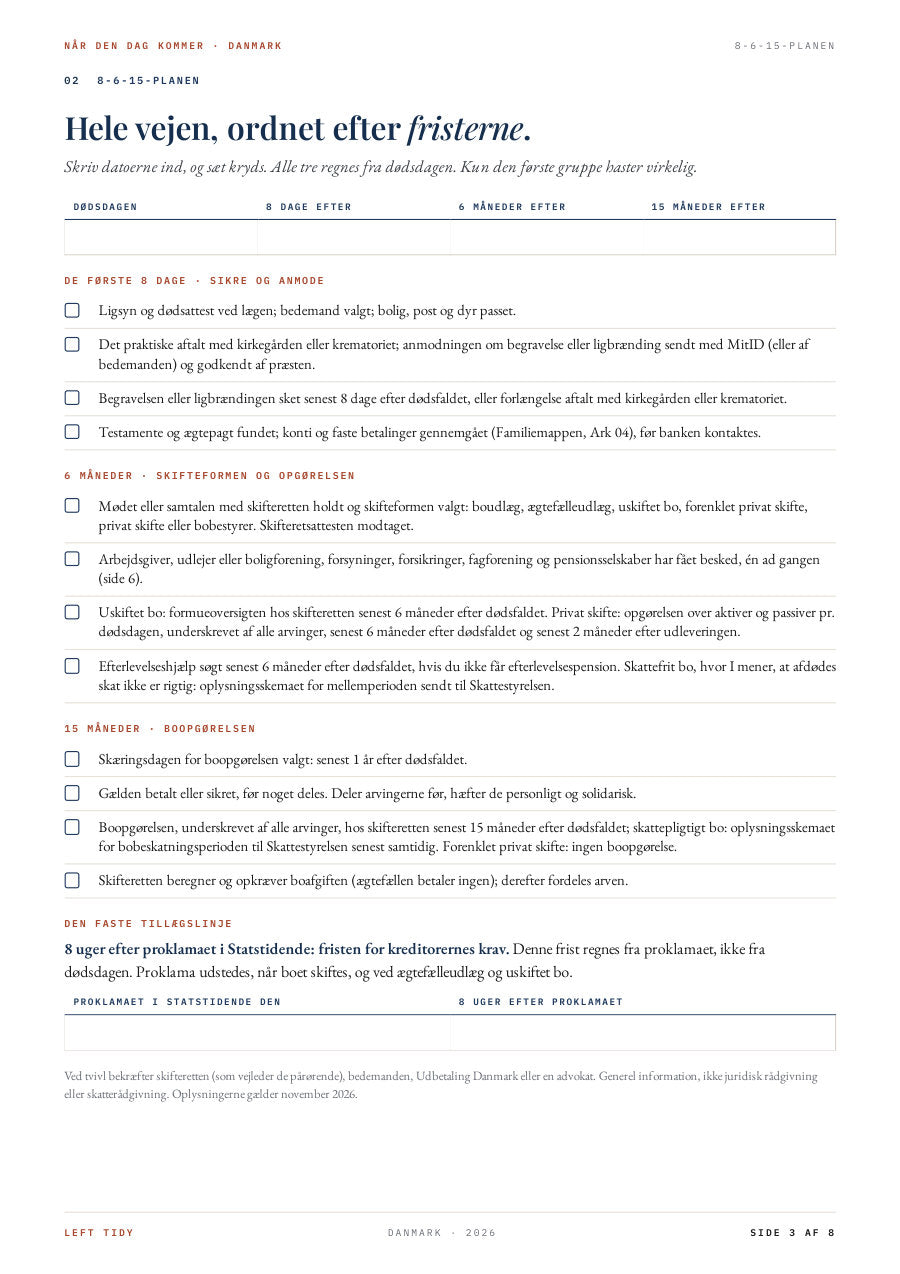
Den følger de rigtige danske frister, alle regnet fra dødsfaldet: senest 8 dage til begravelse eller ligbrænding, 6 måneder til formueoversigten eller opgørelsen over boet hos skifteretten og 15 måneder til boopgørelsen ved privat skifte. Dertil en fast linje i kalenderen: 8 uger efter proklamaet i Statstidende udløber fristen for kreditorernes krav. I hvert trin siger mappen præcis, hvad der kommer bagefter, så ingen behøver at improvisere.
Det mest presserende først
De første trin i rækkefølge: lægen, der konstaterer dødsfaldet og selv anmelder det (ring 112, hvis du er i tvivl, om personen lever, eller hvis dødsfaldet er uventet); bedemanden; anmodningen om begravelse eller ligbrænding (med MitID på borger.dk eller via bedemanden), som præsten skal godkende, før der må begraves; begravelse eller ligbrænding senest 8 dage efter dødsfaldet; dine ønsker til begravelsen; testamentet, som skifteretten selv finder i Centralregistret for Testamenter, hvis det er et notartestamente, mens et vidnetestamente kun findes der, hvor du har lagt det; konti og regninger.
Uden planEn begravelse planlagt uden at vide, hvad du ønskede, et vidnetestamente, som ingen finder, og en frist på 8 dage, der allerede er ved at løbe ud.
De rigtige kontakter i den rigtige rækkefølge
Banker, pensionsselskaber, livsforsikringen, arbejdsgiveren (sidste løn, feriepenge og gruppeliv), udlejeren eller andelsboligforeningen, el, vand og varme, telefon og abonnementer, én ad gangen, med færdige breve. Udbetaling Danmark, kommunen og ATP får besked via CPR; ring kun ved spørgsmål. Og skifteretten: skifteformen, skifteretsattesten, proklamaet, der giver kreditorerne 8 uger, og senest 6 måneder efter dødsfaldet formueoversigten eller opgørelsen over boet. Inden for samme frist skal efterlevelseshjælpen søges, hvis den efterlevende ikke får efterlevelsespension.
Uden planDødsfaldet forklaret forfra i hver samtale, et tilskud fra fagforeningen, som ingen søgte, og en frist på 6 måneder, der gik, uden at nogen opdagede det.
Alt ordnet i ro og mag
Først gælden, så arven: deler arvingerne boet, før gælden er betalt, hæfter de personligt for den. Ved privat skifte skal boopgørelsen med aktiver, gæld og fordeling være hos skifteretten senest 15 måneder efter dødsfaldet, underskrevet af alle arvinger. Skifteretten sender den videre til Skattestyrelsen og beregner boafgiften: for den nære familie 15 procent af det, der overstiger 392.300 kr. (2026), og ægtefællen betaler ingen. Til sidst tinglysningen af huset og ejerskiftet af bilen hos Motorstyrelsen.
Uden planEt hus, som ingen kan sælge, en arv delt ud, før gælden var betalt, og splid i familien.
To ting i én mappe: planen og papirerne, den bygger på.
Planen fortæller din familie, hvad der skal gøres. Papirerne, du udfylder, fortæller, hvor alting ligger. Hver del er skrevet til Danmark, og fordi lovene er nationale, gælder den i hele landet; hvor der er lokale forskelle, som ved taksterne for gravsteder, står det på siden:
- Planen trin for trin: siden »Start her« med de fem første trin, 8-6-15-planen, »Det sker automatisk, og det gør du selv« og hvem man kontakter i hvilken rækkefølge.
- Familiemappen: fjorten ark med vejledning til hver konto, hver pension, hver forsikring og hver regning, boligen, mobilen, fremtidsfuldmagten, behandlingstestamentet og stedet, hvor testamentet ligger.
- Brevskabelonerne: tretten færdige breve til banken, realkreditinstituttet, pensionsselskabet, arbejdsgiveren, livsforsikringsselskabet, udlejeren eller andelsboligforeningen, Skattestyrelsen og flere, og til hver arving med skiftefuldmagten. Udfyld navnene, skriv under, send.
- For dig, der står for dødsboet: skifteretten og de seks skifteformer, skifteretsattesten og skiftefuldmagten, proklamaet og de 8 uger, opgørelsen inden 6 måneder og boopgørelsen inden 15 måneder, gælden og hvem der hæfter for den, boafgiften og tvangsarven, og et ark at give en advokat, en revisor eller skifteretten, hvis I får hjælp.
- Boligen, for dig, der ejer, har andelsbolig eller lejer: tinglysningen af et arvet hus (1.850 kr. for ægtefællen, 1.850 kr. plus 0,6 procent for andre arvinger), andelsboligen og foreningens vedtægter, lejeboligen og retten til at fortsætte lejemålet og en liste til boligen, når ingen bor der: forsikringen, varmen, posten og nøglerne.
- De halvtreds, Testen, Digitale døre og Det tomme hus: de halvtreds spørgsmål, din familie vil få i de første måneder, hver med en henvisning til svaret, en test på tyve minutter, der viser, at mappen virker, vejen ind i mobilen og kontiene på nettet, og nøgler, varme, post og forsikringen til et hus, hvor ingen bor mere.
- Guiden: 24 sider på almindeligt dansk, hvert tal med sin kilde.
Via e-mail efter købet · udfyld på skærmen eller print derhjemme · det hele samlet i én mappe.


Se de rigtige sider, før du køber.
Bladr gennem tolv sider fra den danske udgave, og tryk på en side for at læse den i fuld størrelse.


Du gør det én gang, i ro og mag, en eftermiddag.
Hvert ark stiller enkle spørgsmål og siger præcis, hvad der skal stå hvor. Ingen tomme sider, intet indviklet sprog, ingen juridisk forhåndsviden. Du tager det i dit eget tempo og kan stoppe, når du vil.

1Begynd med tre ark i aften
Hvem du er, hvor alting ligger, og dine bankkonti. De tre besvarer det meste af det, din familie bliver spurgt om i de første uger, og de tager cirka tyve minutter, på skærmen eller på papir.
2Test den en søndag
Giv den lukkede mappe til den, der en dag skal bruge den, og start uret. Finder vedkommende, hvor dit testamente ligger, hvilken konto huslejen eller boliglånet bliver trukket fra, og hvem man skal kontakte om din pension, og det på tyve minutter, så virker mappen. Skriv datoen på mappens forside.
3Læg den, hvor man leder
Læg mappen sammen med dine vigtige papirer, og fortæl én person, hvor den ligger. Den dag, den skal bruges, siger første side, hvad der skal gøres, og ti minutter én gang om året holder det hele opdateret, også begunstigelserne, når der sker noget i familien.
Når den dag kommer, kan den gå på to måder.
Begge familier elsker den, de har mistet. Forskellen er, om den person efterlod en plan.
Uden plan
- Skuffer, der tømmes på jagt efter konti, som ingen kendte til
- Det samme dødsfald forklaret i hver samtale, uden nogen rækkefølge
- En livsforsikring, hvor ingen har tjekket begunstigelsen i årevis
- Spærrede konti, mens regningerne bliver ved med at komme
- En mobil, som ingen kan låse op, og billederne i den
- Et tomt hus, hvor ingen holder øje med varmen, posten og nøglerne
- Ét af børnene bærer det hele, de andre undrer sig
- Sorg, og papirarbejdet oven i
Med mappen
- Hver konto, hver pension og hver forsikring allerede skrevet ned
- En klar rækkefølge for, hvem der skal kontaktes, med færdige breve
- Hver begunstigelse tjekket, intet går tabt i stilhed
- De rigtige skridt i den rigtige rækkefølge, med alle frister i sigte
- Koden til mobilen gemt, hvor én person kan finde den
- Huset passet fra den første uge
- Alle arbejder ud fra de samme sider
- Plads til virkelig at sørge
Én mappe, det hele samlet, én pris.
Der er ingen niveauer at vælge imellem og intet, du behøver at købe senere. Alt, hvad din familie får brug for, ligger i denne ene mappe, til hele Danmark.
Left Tidy · Den komplette mappe · Dansk udgave
Til dig, der vil efterlade en plan til din familie, med eller uden testamente.
Engangsbetaling. Intet abonnement.
- Planen trin for trin: Start her, 8-6-15-planen og hvem der skal kontaktes
- Familiemappen: fjorten ark med vejledning
- Tretten brevskabeloner, klar til at sende
- For dig, der står for dødsboet: skifteformen, skifteretsattesten, gælden og boafgiften
- Boligen, for dig, der ejer, har andelsbolig eller lejer
- De halvtreds, Testen, Digitale døre og Det tomme hus
- Guiden, 24 sider på almindeligt dansk
- Opdateret til 2026: årets beløb og grænser og den lavere boafgift for søskende og deres børn fra 1. januar 2027
- Til par: én mappe til jer begge
- Via e-mail efter købet, med Word-versioner
- Pengene tilbage inden for 60 dage
Ved privat skifte betaler boet 1.500 kr. i retsafgift, og er arvebeholdningen over 1,5 mio. kr., kommer der som regel 9.000 kr. oveni. Tager familien en advokat til hjælp, koster det ekstra. Dertil kommer begravelsen og brugsretten til gravstedet, mens begravelseshjælpen fra Udbetaling Danmark er højst 13.550 kr. (2026) og afhænger af formuen. Mappen erstatter hverken advokat eller bedemand. Den giver din familie, eller den, der hjælper dem, alt det, der bliver spurgt om den første dag.
En enkel garanti: pengene tilbage inden for 60 dage
Åbn mappen, læs guiden, udfyld de første ark, og tag testen med din familie. Hvis du ikke føler, at din familie ved, hvad der skal gøres, så sig til inden for 60 dage, og du får hele beløbet tilbage. Uden blanketter og uden spørgsmål.
Alt det, du måske undrer dig over
Er det bare et sted at skrive ting ned?
Nej, og det er netop pointen. Det er en plan trin for trin: hvad der skal gøres, hvem der skal kontaktes, og i hvilken rækkefølge, inden for 8 dage, 6 måneder og 15 måneder. Arkene, du udfylder, giver planen oplysningerne, så din familie bare skal følge den.
Vi har allerede et testamente. Har vi så brug for det her?
Et testamente bestemmer, hvem der arver. Det fortæller ikke din familie, hvor alting ligger, hvilket forsikringsselskab de skal ringe til, hvad der skal opsiges, eller hvem de skal kontakte først. Og en livsforsikring med en begunstiget følger begunstigelsen, ikke testamentet: summen udbetales direkte til den, der er indsat. Den praktiske plan giver mappen din familie. De to virker sammen, så skriv i mappen, hvor originalen af testamentet ligger: et notartestamente er registreret i Centralregistret for Testamenter, men et vidnetestamente findes kun i det eksemplar, du selv har. Har I intet testamente, virker mappen lige så godt, men husk, at samlevere ikke arver hinanden uden testamente.
Gælder mappen, uanset hvor jeg bor i Danmark?
Ja. Reglerne om arv, testamente, skifte, begravelse og pension er nationale og gælder i alle kommuner, så begravelse eller ligbrænding skal for eksempel ske senest 8 dage efter dødsfaldet, uanset hvor du bor. Det, der er forskelligt, er lokalt: taksterne for gravsteder er forskellige fra kirkegård til kirkegård (og på kirkegårde, som menighedsrådet driver, betaler ikke-medlemmer af folkekirken mere), i Sønderjylland går lægens anmeldelse til kommunen i stedet for sognet, og bedemændenes priser varierer. Hvor det betyder noget, står det på siden. Udgaven er skrevet til Danmark: de fleste af lovene gælder ikke på Færøerne og i Grønland.
Hvordan får jeg mappen?
Via e-mail. Efter købet får du en mail med et link, hvor du kan downloade din mappe. Udfyld den på skærmen, og gem den på din computer, eller print den derhjemme, og sæt siderne i et almindeligt ringbind, som du allerede har.
Skal jeg have en printer?
Nej. Hvert ark kan udfyldes og gemmes på skærmen, og der følger Word-versioner med. Vil du give din familie noget på papir, så print siderne i »Når den dag kommer«, som de åbner først, og begynd med »Start her« og 8-6-15-planen. Enhver printer kan bruges, ellers et kopicenter eller biblioteket.
Er mine oplysninger sikre?
Det, du skriver, bliver hos dig: filen ligger på din egen computer, uden konto, app eller sky, og vi ser intet af den. En pinkode eller et fuldt kortnummer hører aldrig hjemme i mappen, og dit MitID hører heller ikke hjemme der: det spærres automatisk, når dødsfaldet registreres i CPR, og banken vil have skifteretsattesten, ikke koder. Adgangskoder står på ét enkelt ark, skrevet ud eller med en note om, hvor hver enkelt ligger. En liste med adgangskoder er i øvrigt ikke en fuldmagt. Og mappen hører til et sikkert sted, for eksempel i en skuffe, der kan låses.
Får alle ikke besked automatisk gennem CPR?
Mange, men langt fra alle. Lægen anmelder dødsfaldet elektronisk senest 2 hverdage efter, og når det er registreret i CPR, får Udbetaling Danmark, kommunen og ATP besked, bankerne spærrer normalt kontiene, og MitID og Digital Post spærres. Skifteretten får besked fra præsten som begravelsesmyndighed. Men regn ikke med, at arbejdsgiveren, udlejeren eller andelsboligforeningen, el, vand og varme, telefon, internet, abonnementer, foreninger og sociale medier får det at vide af sig selv, og giv altid fagforeningen og pensionsordningen besked, for nogle giver tilskud til begravelsen. Og dødsboet skal I selv tage jer af, medmindre skifteretten udleverer det til en bobestyrer. Derfor er de tretten breve der, i rækkefølge.
Hvem har skrevet det her, og er det virkelig til Danmark?
Left Tidy er en familiemappe, som først blev skrevet til Storbritannien og siden bygget om side for side til Australien og til Danmark af de samme personer. Reglerne, beløbene og fristerne i den danske udgave blev kontrolleret i november 2026, først og fremmest mod de officielle kilder: lovteksterne på retsinformation.dk, borger.dk, Skattestyrelsen og Familieretshuset. Kilderne står i guiden, så du selv kan kontrollere dem. Intet er bare oversat: begreber som probate eller executor, som ikke findes her, forekommer ikke.
Er det ikke lidt makabert?
Tværtimod. Det er at holde orden i tingene, præcis som med forsikringspapirerne, og det er langt mere kærligt at gøre det nu i ro og mag end at overlade det til en, der er i chok.
Kan jeg købe den til min mor eller far?
Ja. Køb mappen, del filen, og udfyld det første ark sammen. »Jeg laver min, laver du din sammen med mig?« er den nemmeste måde at tage emnet op på.
Og hvis jeg køber den og aldrig udfylder den?
Begynd med de tre ark, der betyder mest: de tager cirka tyve minutter. Tag derefter testen en søndag. Og hvis mappen ikke passer til dig, får du pengene tilbage takket være garantien på 60 dage.
Er det her juridisk rådgivning?
Nej. Mappen er ikke et testamente og ikke juridisk, skattemæssig eller økonomisk rådgivning. Den er den praktiske plan for alt det, et testamente ikke regulerer, og den fortæller din familie, hvornår det er en god idé at kontakte skifteretten, Udbetaling Danmark, Skattestyrelsen, Familieretshuset, bedemanden, en advokat eller Advokatvagten. Et testamente skal i Danmark være skriftligt og enten underskrives hos en notar ved byretten eller underskrives, mens to vidner over 18 år er til stede samtidig. Et vidne må hverken selv få noget efter testamentet eller være nærstående til en, der gør. Borger.dk anbefaler desuden vidner, der ikke er nær familie til dig. Mappen skriver ikke testamentet for dig, men på arket om testamentet noterer du, om det er et notartestamente eller et vidnetestamente, hvor originalen ligger, og hvornår det blev skrevet. Generel information, ikke juridisk rådgivning eller skatterådgivning.
En sidste ting for dem, du elsker
Du har passet på dem hele livet. Gør det let for dem, også til sidst.
En eftermiddag nu sparer dem for måneders leden senere. Begynd med tre ark i aften, tag testen en søndag, og læg mappen, hvor man leder.
59 % RABAT Normalpris $118 Tilbudspris $48 som engangsbetaling · pengene tilbage inden for 60 dage · hele Danmark
Left Tidy er ikke et testamente og ikke juridisk, skattemæssig eller økonomisk rådgivning. Det er en praktisk plan og mappe, der hjælper din familie med at finde det, der skal bruges, og vide, hvor de skal begynde. Frister, beløb og regler ændrer sig, og noget, som taksterne for gravsteder, er forskelligt fra kirkegård til kirkegård. Kontrollér derfor, hvad der gælder, hos den myndighed, der nævnes på hver side, eller hos en advokat. Generel information, ikke juridisk rådgivning eller skatterådgivning.