
Laissez à votre famille un dossier qui lui dit exactement quoi faire.
Un testament dit qui hérite. Il ne dit pas à votre famille qui appeler en premier, de quel compte sortent l’hypothèque ou le loyer, ce que la banque demandera au liquidateur, ni quels délais commencent à courir dès le décès. Left Tidy le leur dit. C’est le plan pas à pas des 2 mois, des 6 mois et des 12 mois qui suivent un décès au Québec, construit à partir des réponses que vous notez une seule fois. Ainsi, aucune des personnes que vous aimez n’aura à deviner.

- Couvre les trois périodes qui suivent un décès : les 2 premiers mois, les 6 mois et les 12 mois, chacune fondée sur un vrai délai du droit québécois.
- Un plan pas à pas et les fiches qui vont avec, en français clair, sans jargon juridique.
- Treize lettres déjà rédigées, pour le service des successions de la banque, Retraite Québec, l’assureur vie, l’employeur, Revenu Québec et l’ARC, Hydro-Québec, le locateur et tous les autres à joindre un par un.
- Rentes et assurance vie, comme ça se passe vraiment au Québec : la prestation de décès du Régime de rentes du Québec (jusqu’à 2 500 $), versée en priorité pendant 60 jours à la personne qui a payé les funérailles, la rente de conjoint survivant, qui ne se paie pas plus de 12 mois en arrière, et l’assurance vie versée directement au bénéficiaire désigné, hors succession.
- Une vingtaine de minutes pour commencer : les trois fiches dont votre famille aurait besoin en premier.
Left Tidy · Le Dossier complet · Édition Québec
- Par courriel après l’achat
- À remplir à l’écran ou à imprimer
- Satisfait ou remboursé pendant 60 jours
- Un seul paiement, aucun abonnement
Pour le Québec : droit civil québécois, Retraite Québec, Revenu Québec, plus les règles fédérales (Service Canada, ARC).
Quand vous ne serez plus là, la paperasse ne s’arrête pas. Elle retombe sur ceux que vous aimez.
Entre le jour du décès et le jour où la succession est réglée, il y a des délais, des appels et des formulaires auxquels personne ne se prépare. Au Québec, c’est le liquidateur qui règle la succession : la personne nommée dans votre testament ou, sinon, vos héritiers. C’est souvent le conjoint, une fille ou un fils, qui le fait pour la première fois. Le formulaire signé au salon funéraire avise plusieurs organismes publics, mais ni la banque, ni l’assureur, ni le propriétaire, ni Hydro-Québec : ce travail-là revient à la famille. Voici à quoi cela ressemble, autour de la table de la cuisine.
La fouille des tiroirs
Vos enfants épluchent de vieux relevés, une boîte pleine de papiers et un cellulaire qu’ils ne peuvent pas déverrouiller, pour comprendre quelles banques, quelles assurances et quels régimes de retraite existent. Le contrat de mariage, chez un notaire dont personne ne se souvient. Le régime de retraite d’un emploi de 1998. La police d’assurance vie dans une enveloppe, au fond du sous-sol.
Avec le dossier : chaque compte y figure déjà, avec ce qu’il faut en faire.
Votre conjoint de fait n’hérite pas sans testament
Au Québec, un conjoint de fait n’hérite de rien sans testament, même après vingt ans de vie commune. Seule l’union parentale, qui naît d’un enfant commun né ou adopté depuis le 30 juin 2025, change la donne. Il peut quand même avoir droit à la rente de conjoint survivant et garder le logement loué s’il y habitait. Encore faut-il que votre famille le sache, et qu’elle trouve votre testament.
Avec le dossier : votre situation de couple, votre testament et votre liquidateur, notés au même endroit.
Le compte est gelé, les factures continuent
Les banques gèlent en général les comptes du défunt, et la procuration prend fin au décès. Le compte conjoint ne passe pas tout seul au survivant : entre conjoints, celui-ci peut toucher sa part, la moitié si rien n’a été déclaré, sur demande écrite. Avant l’autorisation de Revenu Québec, le liquidateur peut payer les dépenses urgentes, jusqu’à 12 000 $ : funérailles, électricité, chauffage, assurance. Pendant ce temps, l’hypothèque, le loyer et les taxes municipales continuent.
Avec le dossier : votre famille sait quels comptes existent, lesquels sont conjoints et d’où sortent les paiements de la maison.
pour accepter la succession ou y renoncer. Laisser passer le délai sans renoncer vaut acceptation, et se servir d’un bien du défunt comme du sien aussi. Avec un inventaire, l’héritier ne paie pas les dettes au-delà de ce qu’il reçoit; s’il en dispense le liquidateur, ou s’il mêle ses biens à ceux de la succession, il perd cette protection. Sans savoir quels comptes et quelles dettes existent, impossible de choisir en connaissance de cause.
Ce n’est pas une affaire de juristes. Cela arrive parce que personne n’a laissé de plan à suivre.
« Ils vont bien s’en sortir, non? »
Oui, avec le temps : après des mois d’appels, avec un compte gelé, une rente de conjoint survivant demandée trop tard et un délai que personne ne connaissait. Ce qui leur évite ces mois-là, c’est un plan à suivre : quoi faire d’abord, qui aviser ensuite et où se trouve chaque chose.
Un plan simple en trois étapes : le plan 2-6-12.
Il suit les vrais délais du Québec, comptés à partir du décès : 2 mois pour que la personne qui vivait avec le défunt dans un logement loué avise le locateur et garde le logement, 6 mois pour accepter la succession ou y renoncer, 12 mois pour demander la prestation compensatoire au liquidateur. Et la rente de conjoint survivant ne se paie pas plus de 12 mois en arrière : mieux vaut la demander tôt. À chaque étape, le dossier dit à votre famille exactement quoi faire ensuite, pour que personne n’ait à improviser.
Protéger et aviser
Les premiers gestes, dans l’ordre : le 911 si le décès est inattendu; le médecin ou l’infirmière qui constate le décès; au salon funéraire, la Déclaration de décès et la demande de transmission simplifiée, qui avise plusieurs organismes d’un coup; les certificats de décès, la recherche testamentaire et le liquidateur inscrit au RDPRM. Dans les 60 jours, la personne qui a payé les funérailles a priorité pour la prestation de décès du RRQ. Puis les banques, l’assureur vie, l’employeur, le prêteur hypothécaire, Hydro-Québec, le cellulaire et les abonnements, un par un, avec des lettres déjà prêtes. Et la personne qui habitait avec le défunt dans un logement loué avise le locateur dans les 2 mois pour le garder.
Sans planLes funérailles payées de sa poche, le décès réexpliqué à chaque appel, un logement qu’on risque de perdre, un testament retrouvé trop tard.
Décider
L’inventaire des biens et des dettes, puis son avis de clôture. Ensuite, dans les 6 mois du décès, le choix d’accepter la succession ou d’y renoncer. La même fenêtre vaut pour demander une contribution alimentaire à la succession, pour que le liquidateur résilie le bail avec un avis de 2 mois et, si le décès a eu lieu en novembre ou en décembre, pour les deux déclarations de revenus.
Sans planDes dettes payées trop tôt, une succession acceptée sans le savoir, un loyer payé pour rien.
Régler
La prestation compensatoire, à demander au liquidateur dans les 12 mois. La renonciation au partage du patrimoine familial, s’il y a lieu, inscrite au RDPRM dans l’année. La rente de conjoint survivant, qui ne se paie pas plus de 12 mois en arrière. Puis, selon la date du décès, les deux déclarations de revenus, les deux autorisations de Revenu Québec et de l’ARC avant de distribuer, et qui reçoit quoi, avec les papiers que demandera le notaire, déjà classés.
Sans planDes mois de rente perdus, des biens distribués trop tôt et un liquidateur qui en répond lui-même, des chicanes de famille.
Deux choses dans un seul dossier : le plan, et les fiches qui le nourrissent.
Le plan dit à votre famille quoi faire. Les fiches que vous remplissez lui disent où se trouve chaque chose. Chaque partie est écrite pour le Québec, avec le droit civil québécois, Retraite Québec et Revenu Québec, plus les règles fédérales qui s’ajoutent :
- Le plan pas à pas : la page « Par où commencer » avec les cinq premières choses à faire, le plan 2-6-12, tous les délais en un coup d’œil, le formulaire qui avise plusieurs organismes à la fois, ce qui est automatique et ce qui ne l’est pas, et qui aviser, dans quel ordre.
- Le Dossier de famille : quatorze fiches guidées pour chaque compte, chaque rente, chaque police d’assurance et chaque facture, la maison, le cellulaire, le mandat de protection, les directives médicales anticipées et l’endroit où se trouve le testament.
- Les lettres à envoyer : treize modèles de lettres prêts, pour la banque, le prêteur hypothécaire, Retraite Québec ou le régime de retraite, Service Canada, l’assureur vie, l’employeur, Revenu Québec et l’ARC, les assureurs habitation et auto, le locateur, et d’autres encore. Ajoutez le nom, signez, envoyez.
- Pour le liquidateur et les héritiers : le rôle du liquidateur, l’inventaire et l’avis de clôture, accepter ou renoncer, les réclamations de la famille, les deux déclarations de revenus et les deux autorisations avant de distribuer, avec la liste des papiers à remettre au notaire.
- Maison et logement, pour les propriétaires et les locataires : la déclaration de transmission chez le notaire, la maison en indivision, le patrimoine familial et le bail après un décès.
- Les Cinquante, Le Test, Les Portes numériques et La Maison vide : les cinquante questions qu’on posera à votre famille dans les premiers mois, chacune renvoyant à sa réponse, un test de vingt minutes qui prouve que le dossier fonctionne, l’accès au cellulaire et aux comptes en ligne, puis les clés, le chauffage en hiver, le déneigement, le courrier et l’assureur quand la maison reste vide.
- Le Guide : 24 pages en français clair, chaque chiffre avec sa source.
Par courriel après l’achat · à remplir à l’écran ou à imprimer chez vous · tout réuni dans un seul dossier.
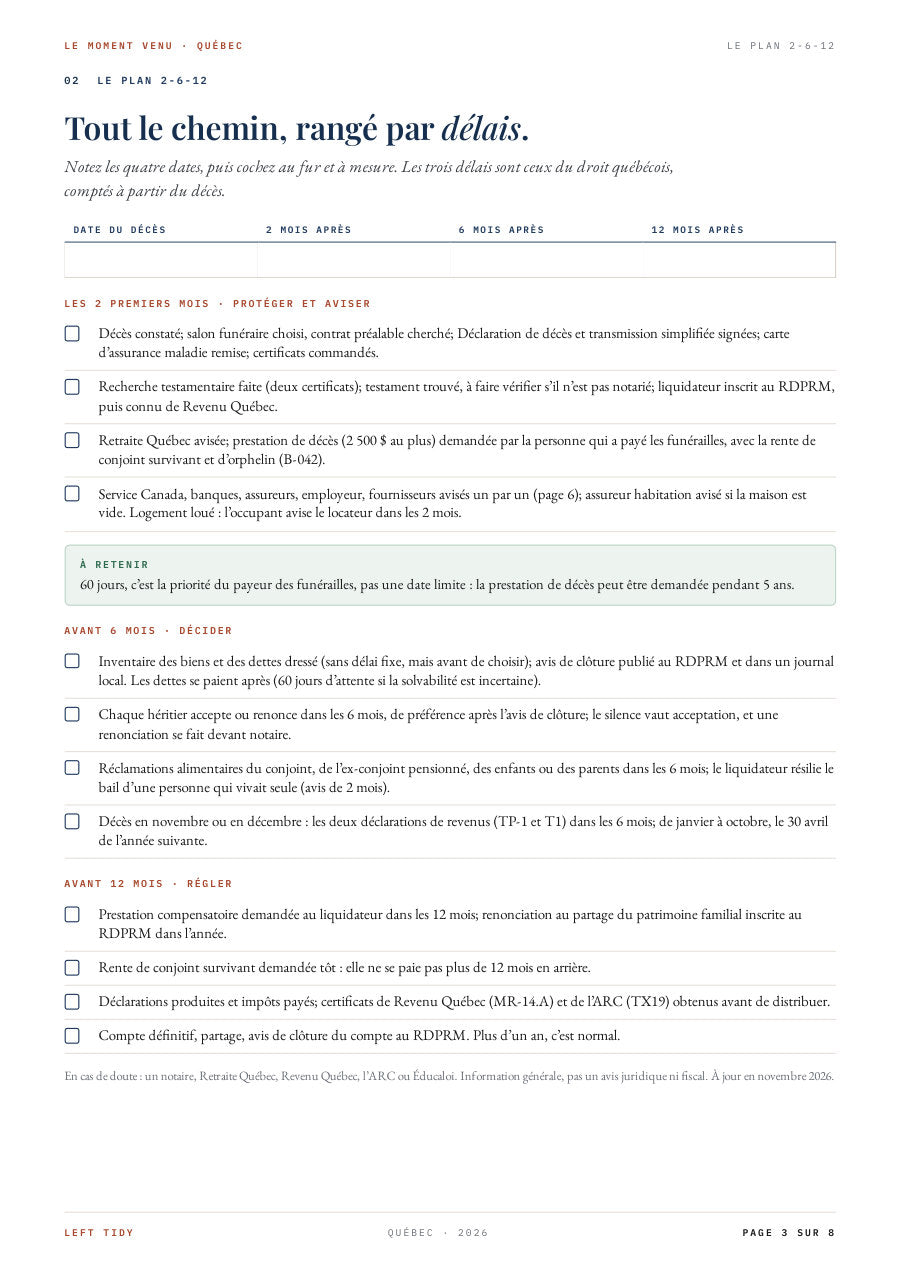


Découvrez les vraies pages avant d’acheter.
Faites défiler douze pages de l’édition Québec et touchez ou cliquez sur une page pour la lire en grand.
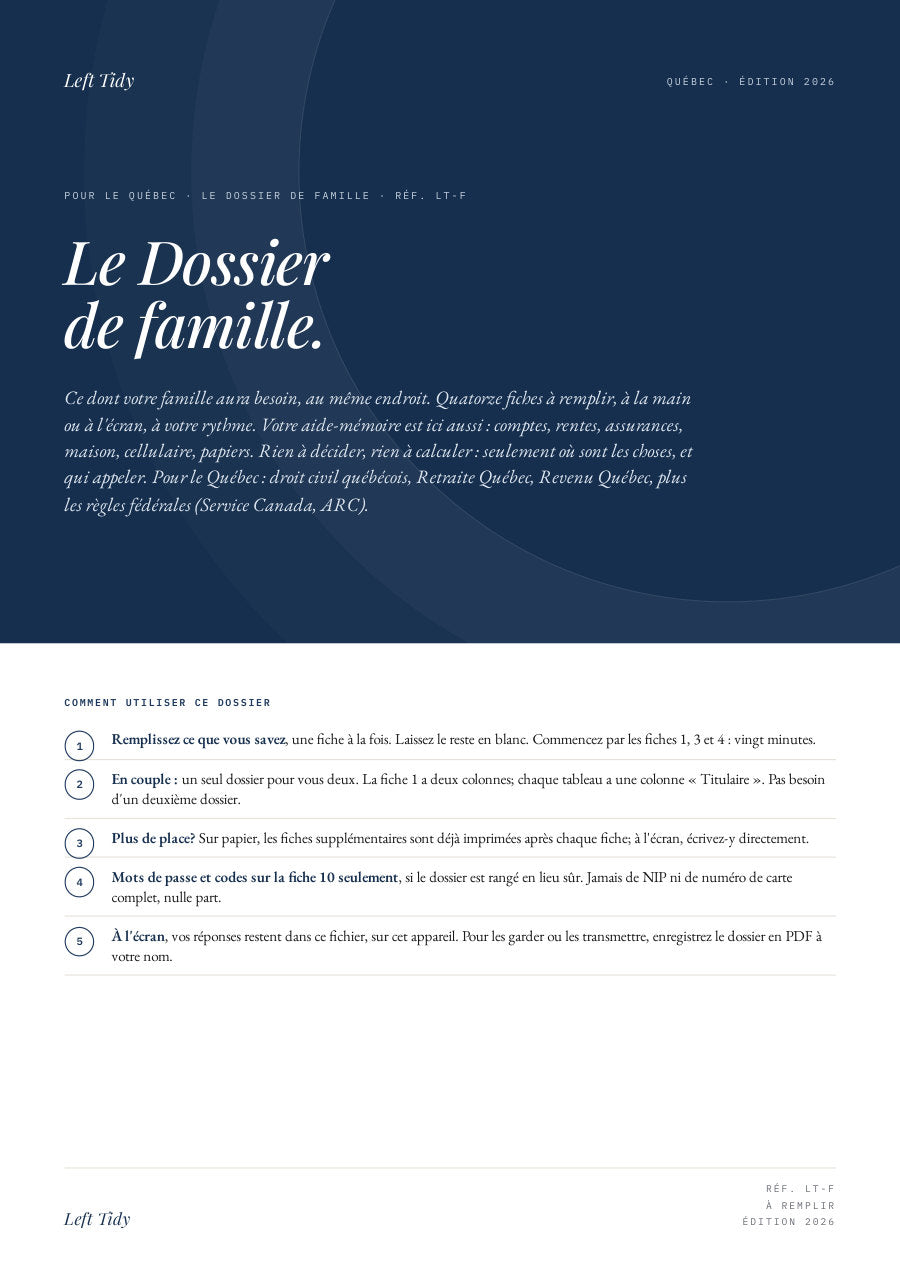


Vous le faites une seule fois, au calme, en un après-midi.
Chaque fiche pose des questions simples et dit exactement quoi mettre où. Pas de page blanche, pas de jargon, aucune connaissance juridique nécessaire. Vous avancez à votre rythme et vous pouvez vous arrêter quand vous voulez.

1Commencer ce soir avec trois fiches
Qui vous êtes, où se trouve chaque chose, et vos comptes bancaires. Ces trois fiches répondent à presque tout ce qu’on demandera à votre famille le premier mois, et elles prennent une vingtaine de minutes, à l’écran ou sur papier.
2Le tester une fin de semaine
Donnez le dossier fermé à la personne qui s’en servirait un jour et lancez le chronomètre. Si elle trouve où est l’original de votre testament, qui est votre liquidateur et qui appeler pour votre assurance vie, et cela en vingt minutes, le dossier fonctionne. Notez la date et les minutes sur la page du Test.
3Le ranger là où l’on cherchera
Rangez le dossier avec vos papiers importants et dites à une personne où il se trouve. Le jour où il servira, la première page dit quoi faire, et dix minutes une fois par année suffisent à le tenir à jour, bénéficiaires de vos assurances compris quand la famille change.
Ce jour-là peut se passer de deux façons.
Les deux familles aiment la personne qu’elles ont perdue. La différence, c’est que cette personne leur a laissé un plan, ou non.
Sans plan
- Des tiroirs vidés à la recherche de comptes dont personne ne savait rien
- Le même décès réexpliqué à chaque appel, sans ordre
- Une assurance vie dont personne n’a revu le bénéficiaire depuis des années
- Un compte gelé pendant que l’hypothèque et le loyer continuent
- Un cellulaire que personne ne peut déverrouiller, et les photos dedans
- Une maison vide en plein hiver, et un assureur qui n’est au courant de rien
- Un enfant porte tout, les autres doutent
- Le chagrin, et la paperasse par-dessus
Avec le dossier
- Chaque compte, chaque rente et chaque police déjà listés
- Un ordre clair pour aviser chacun, avec des lettres prêtes
- Chaque bénéficiaire vérifié, rien ne se perd en silence
- Les bonnes démarches dans le bon ordre, avec tous les délais en vue
- L’accès au cellulaire, rangé là où une personne le trouvera
- La maison prise en charge dès la première semaine
- Tout le monde travaille sur les mêmes pages
- De la place pour vraiment vivre son deuil
Un dossier, tout compris, un seul prix.
Pas de forfaits à comparer, rien à racheter plus tard. Tout ce dont votre famille aura besoin tient dans ce seul dossier, écrit pour le Québec.
Left Tidy · Le Dossier complet · Édition Québec
Pour tous ceux qui veulent laisser un plan à leur famille, avec ou sans testament.
Un seul paiement. Aucun abonnement.
- Le plan pas à pas : Par où commencer, le plan 2-6-12 et qui aviser
- Le Dossier de famille : quatorze fiches guidées
- Treize lettres à envoyer, prêtes à partir
- Pour le liquidateur et les héritiers : inventaire, accepter ou renoncer, deux déclarations de revenus
- Maison et logement, pour les propriétaires et les locataires
- Les Cinquante, Le Test, Les Portes numériques et La Maison vide
- Le Guide, 24 pages en français clair
- À jour des règles 2026 : union parentale, rentes de Retraite Québec, tarifs de l’état civil
- Pour les couples : un seul dossier pour vous deux
- Par courriel après l’achat, avec les versions Word
- Satisfait ou remboursé pendant 60 jours
Une rente de conjoint survivant, qui peut atteindre 1 173,58 $ par mois en 2026 entre 45 et 64 ans, ne se paie pas plus de 12 mois en arrière : demandée tard, ce sont des mois perdus. Un liquidateur qui distribue les biens sans les autorisations de Revenu Québec et de l’ARC répond lui-même des sommes dues, jusqu’à la valeur des biens distribués (Retraite Québec et quebec.ca, 2026). Le dossier ne remplace ni le notaire ni l’avocat. Il donne à votre famille, ou à la personne qui l’aide, tout ce qu’on lui demandera le premier jour.
Une garantie simple : satisfait ou remboursé pendant 60 jours
Ouvrez le dossier, lisez le Guide, remplissez les premières fiches et faites le Test avec votre famille. Si vous n’avez pas le sentiment que votre famille saura quoi faire, écrivez-nous par courriel dans les 60 jours et nous vous remboursons au complet. Sans formulaire et sans questions.
Tout ce que vous vous demandez peut-être
Est-ce seulement un endroit où tout noter?
Non, et c’est tout l’intérêt. C’est un plan pas à pas : quoi faire, qui aviser et dans quel ordre, sur les 2 mois, les 6 mois et les 12 mois qui suivent un décès. Les fiches que vous remplissez donnent à ce plan les informations dont il a besoin, pour que votre famille n’ait plus qu’à le suivre.
Nous avons déjà un testament. En avons-nous quand même besoin?
Un testament dit qui hérite. Il ne dit pas à votre famille où se trouve chaque chose, quel assureur appeler, quoi annuler ni qui aviser en premier. Et l’assurance vie lui échappe en général : quand un bénéficiaire est désigné, la somme lui est versée directement, hors succession. Le dossier donne à votre famille ce plan pratique. Les deux vont ensemble : notez dans le dossier la forme de votre testament, où se trouve l’original et chez quel notaire ou avocat. Un testament notarié est inscrit au registre de la Chambre des notaires; un testament olographe gardé à la maison, en général, n’est inscrit nulle part.
Pourquoi une édition faite pour le Québec?
Parce que le Québec a son propre droit civil, ses propres registres, son propre régime de rentes et sa propre administration fiscale. Cette édition couvre le Québec : le Code civil du Québec, le Directeur de l’état civil, Retraite Québec, Revenu Québec et la RAMQ, plus les règles fédérales qui s’ajoutent (Service Canada, ARC, Sécurité de la vieillesse, passeport). Ici, un testament notarié s’applique tel quel, sans passer par le tribunal. Seuls le testament olographe et le testament devant témoins doivent être vérifiés, par la Cour supérieure ou par un notaire. Si des biens sont situés hors Québec, ou si le liquidateur habite hors du Canada, des démarches s’ajoutent : demandez conseil à un notaire ou à un avocat.
Comment est-ce que je reçois le dossier?
Par courriel. Après l’achat, vous recevez un courriel avec le lien pour télécharger votre dossier. Remplissez-le à l’écran et enregistrez-le sur votre ordinateur, ou imprimez-le chez vous et rangez-le dans un cartable que vous avez déjà.
Faut-il une imprimante?
Non. Chaque fiche se remplit et s’enregistre à l’écran, et les versions Word sont incluses. Si vous voulez que votre famille ait quelque chose sur papier, imprimez les huit pages de « Le moment venu » qu’elle ouvrira en premier, à commencer par « Par où commencer » et le plan 2-6-12. Les pages sont en format A4 : sur du papier Lettre, choisissez « Ajuster » ou « Réduire les pages trop grandes » dans la fenêtre d’impression. N’importe quelle imprimante fait l’affaire, sinon un centre de copie, une bibliothèque ou une papeterie.
Mes informations sont-elles en sécurité?
Ce que vous inscrivez reste chez vous : le fichier est sur votre propre ordinateur, sans compte, sans application et sans stockage en ligne, et nous n’en voyons rien. Un NIP bancaire ou un numéro de carte complet n’a jamais sa place dans le dossier : après un décès, la banque demande le certificat de décès, le testament et les certificats de recherche testamentaire, pas un NIP. Les mots de passe tiennent sur une seule fiche, écrits au complet ou avec l’endroit où chacun est rangé. Une liste de mots de passe n’est d’ailleurs ni une procuration ni un testament, et les espaces en ligne du gouvernement (Revenu Québec, Retraite Québec, ARC) ne s’ouvrent jamais avec les mots de passe du défunt. Gardez le dossier en lieu sûr, par exemple dans un tiroir qui se verrouille.
Le gouvernement n’avise-t-il pas tout le monde de toute façon?
En partie. La demande de transmission simplifiée, signée au salon funéraire avec la Déclaration de décès, avise la RAMQ, Retraite Québec, Revenu Québec, l’ARC, Service Canada et quelques autres. Mais être avisé ne règle pas tout : il faut quand même demander les prestations de survivants à Retraite Québec, et aviser Service Canada si la personne recevait la Sécurité de la vieillesse. Et personne n’avise les banques, les assureurs, l’employeur, le propriétaire ou le syndicat de copropriété, Hydro-Québec, le cellulaire, les abonnements et les plateformes en ligne : il faut les aviser un par un. C’est à cela que servent les treize lettres, dans l’ordre.
Qui l’a écrit, et est-ce vraiment fait pour le Québec?
Left Tidy est un dossier de famille écrit d’abord pour le Royaume-Uni, puis reconstruit page par page pour l’Australie, plusieurs pays d’Europe et le Canada, par les mêmes personnes. Les règles, les tarifs et les délais de l’édition Québec ont été vérifiés en novembre 2026, autant que possible directement à la source officielle : quebec.ca, le Directeur de l’état civil, Retraite Québec, le Tribunal administratif du logement, canada.ca et les guides officiels du ministère de la Justice et du Curateur public. Les sources figurent dans le Guide, pour que vous puissiez vérifier vous-même. Rien n’est simplement traduit : les mots sont ceux du Québec (liquidateur, salon funéraire, patrimoine familial), et aucune règle de France ou d’une autre province ne s’y glisse.
N’est-ce pas un peu morbide?
Au contraire. C’est mettre de l’ordre, comme pour vos papiers d’assurance, et c’est bien plus tendre de le faire maintenant, au calme, que de laisser ça à quelqu’un qui sera sous le choc.
Puis-je l’offrir à ma mère ou à mon père?
Oui. Achetez le dossier, partagez le fichier et remplissez la première fiche ensemble. « Je fais le mien, tu fais le tien avec moi? » est la façon la plus simple d’aborder le sujet.
Et si je l’achète et ne le remplis jamais?
Commencez par les trois fiches qui comptent le plus : elles prennent une vingtaine de minutes. Puis faites le Test une fin de semaine. Et si le dossier ne vous convient pas, la garantie de 60 jours vous permet d’être remboursé.
Est-ce un avis juridique?
Non. Le dossier n’est pas un testament et ne remplace pas un avis juridique, fiscal ou financier. C’est le plan pratique pour tout ce qu’un testament ne règle pas, et il dit à votre famille quand appeler le notaire, l’avocat, le salon funéraire, Retraite Québec, Revenu Québec, l’ARC ou Services Québec (1 877 644-4545). Au Québec, un testament se fait devant notaire, devant deux témoins, ou entièrement écrit à la main et signé par vous : c’est pourquoi le dossier ne contient volontairement aucun modèle de testament à remplir. Information générale, pas un avis juridique ou fiscal.
Une dernière chose pour ceux que vous aimez
Vous avez pris soin d’eux toute votre vie. Simplifiez-leur aussi ce moment-là.
Un après-midi aujourd’hui leur épargne des mois de recherches plus tard. Commencez ce soir avec trois fiches, faites le Test une fin de semaine et rangez le dossier là où l’on cherchera.
-59 % Prix habituel €108,95 Prix réduit €43,95, en une fois · satisfait ou remboursé pendant 60 jours · écrit pour le Québec
Left Tidy n’est pas un testament et ne constitue pas un avis juridique, fiscal ou financier. C’est un plan pratique et un dossier qui aident votre famille à trouver l’essentiel et à savoir par où commencer. Pour le Québec : droit civil québécois, Retraite Québec, Revenu Québec, plus les règles fédérales (Service Canada, ARC). Les délais, les tarifs et les règles changent : vérifiez la situation à jour auprès de l’organisme indiqué sur chaque page, d’un notaire, d’un avocat, d’Éducaloi ou de Services Québec (1 877 644-4545). Information générale, pas un avis juridique ou fiscal.